


TSMC e Samsung definem cronogramas para a próxima geração de EUV: corrida por liderança em lógica e DRAM
Enquanto a TSMC mira 2030 para produção em lógica avançada, a Samsung acelera para 2028 nas memórias DRAM, intensificando a competição com Intel e SK Hynix
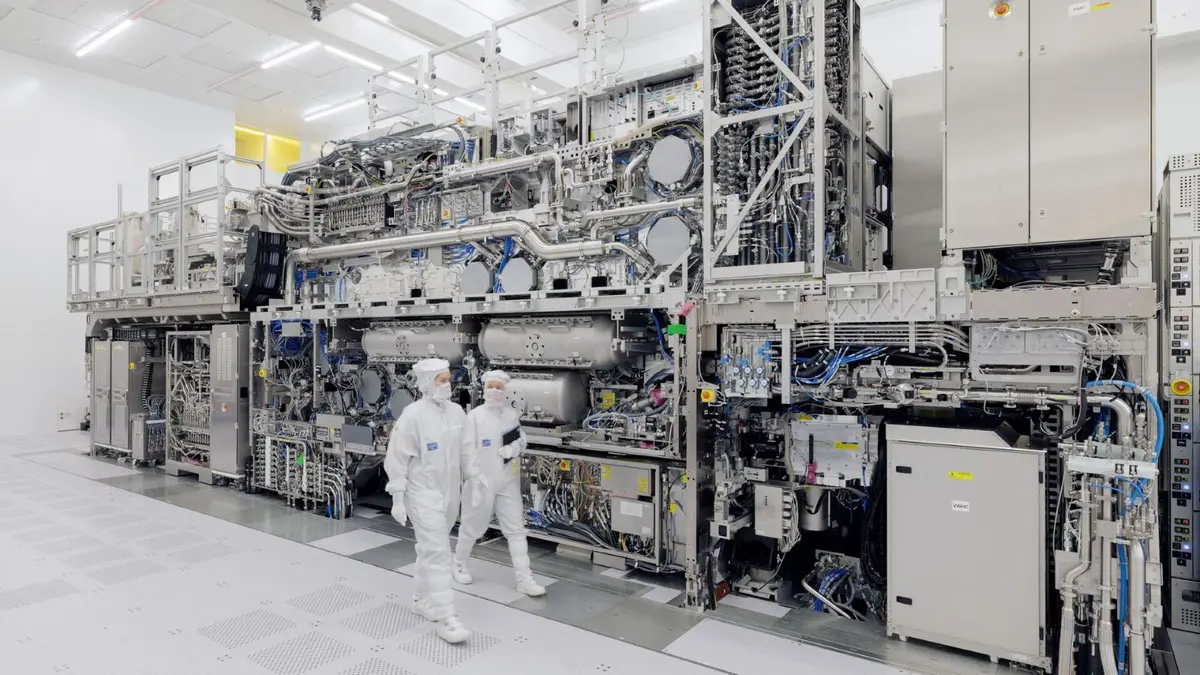
A corrida pela supremacia na produção de semicondutores está se intensificando como nunca antes. No final de junho de 2024, duas das maiores foundries do planeta – a Taiwan Semiconductor Manufacturing Company (TSMC) e a Samsung Electronics – divulgaram seus calendários para a adoção em massa da próxima geração de litografia EUV (Extreme Ultraviolet). Enquanto a TSMC projeta iniciar a produção de chips de lógica avançada a partir de 2030, a Samsung aponta para 2028 como marco inicial da fabricação de DRAM de última geração. Estes anúncios não são apenas marcos de calendário; eles sinalizam estratégias de posicionamento frente a concorrentes como Intel, que também tem investido pesado em EUV, e a sul-coreana SK Hynix, que busca consolidar sua liderança em memórias. O impacto reverbera em toda a cadeia de suprimentos, desde fornecedores de equipamentos de litografia até startups brasileiras que dependem de tecnologia de ponta para inovar.
A litografia EUV representa o estado da arte na gravação de circuitos em wafers de silício. Ao empregar luz de comprimento de onda de 13,5 nanômetros, a EUV permite a criação de linhas e espaços menores que 7 nanômetros, possibilitando chips mais densos, eficientes e com menor consumo energético. A tecnologia foi desenvolvida principalmente pela ASML, empresa holandesa que detém o monopólio dos equipamentos de produção EUV. No entanto, a capacidade de operar essas máquinas exige investimentos bilionários em infraestrutura, limpeza de salas ultra‑limpas e fontes de luz laser de alta potência. Por isso, a data de início da produção em massa é um forte indicador da capacidade financeira e da visão de longo prazo das foundries.
A TSMC, líder incontestável no modelo de foundry pure‑play, anunciou que pretende integrar a nova geração de EUV em sua linha de produção de lógica a partir de 2030. Essa decisão está alinhada com a estratégia de avançar para processos de 2 nanômetros e além, que exigem múltiplas etapas de EUV de alta precisão. Para a TSMC, a lógica avançada representa a espinha dorsal de clientes como Apple, AMD e Nvidia, cujos produtos demandam desempenho de ponta para IA, gaming e computação de alto desempenho (HPC). Ao adiar o início para 2030, a empresa ganha tempo para validar a tecnologia, otimizar o rendimento das máscaras e garantir que a curva de custos seja sustentável.
Em contrapartida, a Samsung Electronics, que combina o modelo de foundry com fabricação de seus próprios chips de memória, fixou 2028 como data de início da produção em massa de DRAM baseada em EUV. Essa escolha revela uma estratégia agressiva para superar a SK Hynix, que atualmente lidera o segmento de memória DRAM de alta velocidade. A DRAM de próxima geração, produzida com EUV, pode atingir densidades superiores a 1 Tb por chip, reduzindo o consumo energético por bit e ampliando a capacidade de servidores, smartphones e dispositivos de IA. Ao avançar duas décadas antes da TSMC no horizonte de lógica, a Samsung pretende capitalizar sobre a crescente demanda por memória em data centers e dispositivos edge, onde a latência mínima e a largura de banda são críticos.
A competição não se limita a TSMC e Samsung. A Intel, que tem investido bilhões em seu programa IDM 2.0, também está desenvolvendo capacidades EUV em suas fábricas de Ohio e Arizona, com metas ambiciosas para 2025‑2026. Enquanto isso, a SK Hynix, que historicamente domina o mercado de memória DRAM, tem anunciado planos de integrar EUV em seus processos de produção de 12‑nm e 10‑nm, buscando reduzir a distância tecnológica com a Samsung. Esse cenário cria um triângulo de pressão que pode acelerar ainda mais a evolução da litografia, ao mesmo tempo em que gera riscos de oversupply ou de gargalos de fornecimento de equipamentos EUV, que ainda são limitados a cerca de 20 unidades operacionais globais.
Do ponto de vista econômico, os investimentos anunciados ultrapassam US$ 30 bilhões para a Samsung e US$ 25 bilhões para a TSMC apenas em CAPEX de EUV, sem contar os custos de desenvolvimento de materiais foto‑sensíveis, máscaras de alta resolução e softwares de correção de proximidade. Esse fluxo de capitais eleva a barreira de entrada para novos players e consolida ainda mais o duopólio asiático na fabricação de semicondutores de ponta. Para os EUA, que buscam reduzir a dependência de importação de chips críticos, os anúncios reforçam a urgência de políticas de incentivo à fabricação doméstica, como o CHIPS Act, que ainda não consegue rivalizar com a escala de investimento asiática.
No contexto latino‑americano, e particularmente no Brasil, os desdobramentos têm implicações estratégicas. O país ainda carece de uma cadeia de produção avançada, contando majoritariamente com montagem de chips de baixa complexidade e design de sistemas em nível de ASICs e FPGA. No entanto, a chegada de DRAM EUV em 2028 pode abrir portas para parcerias com fabricantes de servidores locais, já que a demanda por memória de alta performance cresce com a expansão de data centers brasileiros. Além disso, empresas de design de chips, como a brasileira Chipidea, podem buscar licenças de tecnologias de lógica avançada da TSMC, aproveitando a janela até 2030 para se preparar em termos de IP e fluxos de verificação.
Geopoliticamente, a corrida por EUV está intrinsecamente ligada à rivalidade entre Estados Unidos e China. A ASML, embora baseada na Europa, tem a maior parte de sua cadeia de suprimentos em países alinhados ao bloco ocidental. A China, por sua vez, tem investido intensamente em programas de litografia alternativa, como o LPP (Lithography Production Platform), porém ainda está longe de alcançar a maturidade EUV. O avanço de TSMC e Samsung reforça a concentração de capacidade tecnológica em Taiwan e Coreia do Sul, duas nações que se encontram em posições vulneráveis frente a tensões comerciais e militares. Qualquer interrupção na produção — seja por desastres naturais ou por conflitos – poderia desencadear escassez global de chips, afetando setores que vão desde automóveis até smartphones.
Do ponto de vista técnico, a transição para EUV de nova geração traz desafios de controle de temperatura, gerenciamento de defeitos de máscara e correção de distorções ópticas. As máquinas EUV da ASML, como o modelo Twinscan NXT:2000i, operam com fontes de laser de alta energia que geram plasma de tungstênio. A manutenção da estabilidade do feixe por longos períodos de produção requer avançados sistemas de monitoramento em tempo real e algoritmos de aprendizado de máquina para prever falhas. Tanto a TSMC quanto a Samsung têm investido em IA para otimizar o rendimento das camadas de metalização, reduzir a taxa de defeitos (defect density) e melhorar o tempo de ciclo (cycle time) das fábricas. Essa convergência entre IA e litografia EUV cria um ecossistema onde softwares de design (EDA) precisam integrar modelos de variabilidade física, exigindo colaboração estreita entre fornecedores de ferramentas e clientes de design.
A perspectiva brasileira se beneficia de duas vertentes: a capacitação de engenheiros e a atração de investimentos estrangeiros. Universidades como a USP e a UNICAMP já oferecem cursos avançados em fotolitografia e fabricação de semicondutores, mas ainda carecem de laboratórios equipados com ferramentas de inspeção de nível EUV. Parcerias público‑privadas, incentivadas por agências como o Ministério da Ciência, Tecnologia e Inovações (MCTI), podem alavancar projetos de pesquisa focados em materiais foto‑sensíveis de próxima geração, potencialmente posicionando o Brasil como fornecedor de insumos críticos para a cadeia EUV.
Em termos de mercado, a antecipação de DRAM EUV em 2028 pode estimular a renovação de servidores de alta densidade no Brasil, impulsionando a demanda por serviços de nuvem locais e fortalecendo o ecossistema de startups de IA. Ao mesmo tempo, a lógica avançada da TSMC, prevista para 2030, abre a possibilidade de que dispositivos móveis brasileiros incorporem chips de 2nm em seus smartphones, melhorando a eficiência energética e prolongando a vida útil das baterias – um ponto crítico para a inclusão digital nas áreas rurais. Empresas como a Positivo e a Motorola (operando sob a Lenovo) podem, portanto, planejar lançamentos de aparelhos premium alinhados a essas novas capacidades.
No panorama futuro, a competição entre TSMC, Samsung, Intel e SK Hynix deve acelerar ainda mais a miniaturização dos transistores, possivelmente avançando para a chamada “nó de 1 nanômetro” ainda na década de 2030, onde a EUV será complementada por tecnologias emergentes como a litografia de elétrons (E-beam) e a litografia de fótons de alta energia (HIL). A capacidade de integrar múltiplas camadas de interconexão em 3D, combinada com memórias empilhadas (HBM), será crucial para sustentar a curva de crescimento da IA generativa, que demanda largura de banda de memória exponencialmente maior.
Em síntese, os anúncios da TSMC e da Samsung delineiam uma corrida estratégica que transcende calendários de produção; eles definem quem liderará a próxima revolução de hardware que alimentará IA, 5G/6G, automação industrial e computação quântica. Para o Brasil, a oportunidade está em transformar o conhecimento técnico em parcerias de fabricação, investir em capacitação e alinhar políticas de incentivo à cadeia de suprimentos. O futuro dos semicondutores está sendo escrito agora, e os próximos cinco a dez anos determinarão quem comandará a infraestrutura digital que sustenta a sociedade global.
Fonte original
Nikkei xTECH